बैंक खाते में 60 हजार रुपये आने पर भी आ सकता है इनकम टैक्स नोटिस, समझें डिजिटल लेनदेन और पड़ताल के नियम

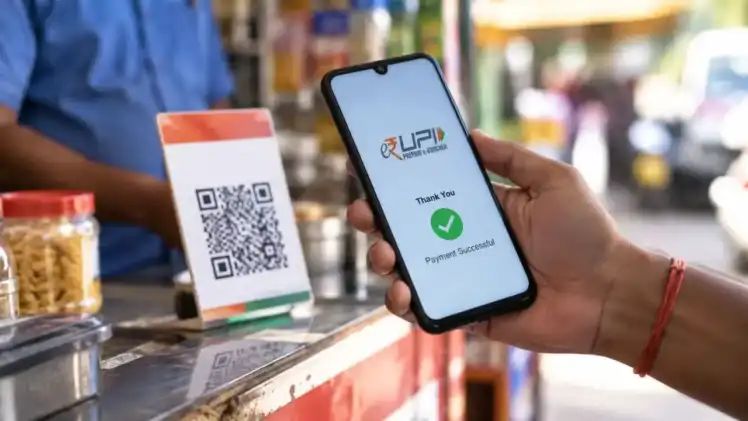
बैंक खाते में छोटी रकम आने पर इनकम टैक्स विभाग की नजर नहीं पड़ती, यह सोचना गलत साबित हो सकता है। यदि किसी बैंक खाते में सिर्फ 60 हजार रुपये भी आते हैं और खाताधारक उस रकम का वैध स्रोत या हिसाब नहीं दे पाता है, तो आयकर विभाग उस पर नोटिस जारी कर पूछताछ कर सकता है।
इनकम टैक्स एक्ट, 2025 की धारा 102 के अंतर्गत कर विभाग को बैंक खातों में जमा बिना हिसाब वाली राशि पर सवाल पूछने का पूरा अधिकार है। ‘1 फाइनेंस’ के टैक्स हेड सीए पराग जैन के अनुसार, विभाग की नजर रकम के छोटे या बड़े होने पर नहीं, बल्कि उसके वैध स्रोत पर होती है। जिस प्रकार छह लाख रुपये की प्रविष्टि पर जांच हो सकती है, उसी प्रकार 60 हजार रुपये के संदिग्ध लेनदेन पर भी जवाब मांगा जा सकता है। उदाहरण के तौर पर, यदि किसी वेतनभोगी व्यक्ति की घोषित सालाना आय 12 लाख रुपये है, लेकिन उसके खाते में यूपीआई या अन्य माध्यमों से साल भर में 40 लाख रुपये आ जाते हैं, तो कमाई से अधिक दिख रही इस राशि का हिसाब विभाग मांग सकता है।
कैश डिपॉजिट और डिजिटल लेनदेन के नियमों में अंतर
डिजिटल लेनदेन को लेकर यह धारणा भी रहती है कि एक सीमा के बाद यूपीआई से पैसा आते ही विभाग को स्वतः सूचना चली जाती है। पराग जैन के अनुसार ऐसा कोई सीधा नियम नहीं है। स्टेटमेंट ऑफ फाइनेंशियल ट्रांजैक्शन (एसएफटी) के तहत बचत खाते में साल भर में 10 लाख रुपये या चालू खाते में 50 लाख रुपये नकद (कैश) जमा होने पर बैंक इसकी जानकारी आगे भेजते हैं।
कैश जमा करने के ये नियम यूपीआई, एनईएफटी, आरटीजीएस या आईएमपीएस जैसे डिजिटल माध्यमों पर लागू नहीं होते। फोन से एक बार में एक लाख रुपये भेजने की सीमा भी बैंकों और एनपीसीआई का तकनीकी नियम है, जिसका आयकर से सीधा संबंध नहीं है। हालांकि, जब विभाग किसी खाते की समग्र जांच करता है और बैंक स्टेटमेंट में कुल घोषित आय से अधिक पैसा जमा दिखता है, तब खाताधारक को प्रत्येक प्रविष्टि का स्रोत स्पष्ट करना पड़ता है।
व्यावसायिक आय, बिल बंटवारा और कर्नाटक का मामला
नियमों के तहत किसी काम या सेवा के बदले प्राप्त पैसा कमाई माना जाता है, जबकि दोस्तों के साथ होटल बिल बांटने जैसी साझा व्यवस्था आय के दायरे में नहीं आती। समस्या तब उत्पन्न होती है जब लोग घरेलू खर्च और कारोबार या फ्रीलांसिंग का पैसा एक ही खाते में लेने लगते हैं।
वर्ष 2025 में कर्नाटक में ऐसा ही घटनाक्रम देखने को मिला था, जहां यूपीआई लेनदेन के आधार पर 13,000 से अधिक छोटे कारोबारियों को जीएसटी नोटिस भेजे गए थे। कई लोगों ने दूसरों के बदले अपने खाते में भुगतान ले लिया था, जिससे उनका टर्नओवर बढ़ गया। हावेरी में तो एक सब्जी विक्रेता को 29 लाख रुपये का नोटिस मिल गया था, जबकि सब्जी बिक्री पर जीएसटी लागू नहीं होता। विशेषज्ञों का सुझाव है कि ट्यूशन पढ़ाने वालों, फ्रीलांसरों और दुकानदारों को व्यावसायिक लेनदेन के लिए अलग खाता रखना चाहिए और पक्के बिल जारी करने चाहिए।
दूसरों के पैसे अपने खाते में मंगाना पड़ सकता है भारी
किसी परिचित के कहने पर अपने खाते में पैसा मंगाकर आगे किसी अन्य व्यक्ति को ट्रांसफर करना भी जोखिम भरा हो सकता है। पराग जैन के मुताबिक, बार-बार खाते में पैसा आना और तुरंत बाहर भेजा जाना जांच एजेंसियों और बैंकों की नजर में ‘मनी म्यूल’ खाते जैसा संदिग्ध लग सकता है, जिनका इस्तेमाल ठगी में होता है।
विभाग के समक्ष केवल यह दलील काम नहीं करती कि पैसा आगे किसी और को भेज दिया गया था; खाताधारक को यह भी साबित करना होता है कि शुरुआत में वह रकम उसके खाते में क्यों आई थी। ऐसे में डिजिटल लेनदेन करने वाले प्रत्येक व्यक्ति को आय और कुल जमा राशि का अंतर समझते हुए भुगतानकर्ता, भुगतान की वजह और आगे के लेनदेन का लिखित रिकॉर्ड सुरक्षित रखने की सलाह दी गई है।